Vai al contenuto

Economia

Efficientamento energetico: nel 2023 attira sempre meno famiglie

Negli ultimi 12 mesi solo l’11% delle famiglie italiane ha effettuato interventi di miglioramento o ristrutturazione volti a migliorare la classe energetica della propria unità abitativa. E addirittura il 50% non ha mai effettuato questo tipo di interventi e non ha in programma di farlo.
Chi lo fa fatto, ha indicato come motivazioni principali riduzione dei consumi energetici, miglioramento del comfort abitativo, utilizzo degli incentivi statali.

Sono alcuni dati della ricerca ‘Efficientamento energetico. La propensione delle famiglie italiane al rinnovamento e alla ristrutturazione della casa’, curata da Nomisma e presentata in occasione del XXIV Convegno nazionale di ANGAISA (Associazione Nazionale Commercianti Articoli Idrosanitari, Climatizzazione, Pavimenti, Rivestimenti e Arredobagno).

Costo medio e tipo di intervento più diffuso

Secondo la ricerca, il costo medio degli interventi realizzati è stato di circa 20.200 euro.
Si è trattato soprattutto di interventi finalizzati al miglioramento termico dell’edificio (71%), l’installazione di impianti di condizionamento (64%), l’implementazione di dispositivi di domotica e gestione dei consumi (45%) e l’installazione di pannelli solari/impianti fotovoltaici (31%). 

Il 75% delle famiglie che ha effettuato interventi negli ultimi 12 mesi ha fatto richiesta di detrazioni fiscali e bonus. Se non ci fossero stati gli incentivi, il 39% non si sarebbe attivato.
Fra quelli che invece non hanno realizzato investimenti di questo tipo, le principali motivazioni sono state quelle relative ai costi troppo onerosi (46%).

Le criticità riscontrate

Le maggiori criticità riscontrate durante gli interventi hanno riguardato soprattutto il ritardo nella consegna dei materiali o la difficoltà di reperirli (66%).
Ma è significativa anche la mancanza di operai e artigiani (24%) per la realizzazione delle opere e la ‘formazione non eccellente’ dei lavoratori nell’esecuzione dell’opera (21%).

I prossimi 12 mesi appaiono segnati da preoccupazioni, dubbi e incertezze per le famiglie italiane, condizionate, inevitabilmente, da una perdita del potere d’acquisto.
Non sorprende, quindi, che nel corso del prossimo anno sia solamente poco più di una famiglia su quattro a dichiarare di voler realizzare interventi di miglioramento o ristrutturazione dell’abitazione per migliorare la classe energetica.

Si conferma il ruolo essenziale dei bonus

Chi ha in previsione di intervenire, prevede un costo medio pari a 16.200 euro. Anche in questo caso sarebbero privilegiati interventi finalizzati al miglioramento termico dell’edificio, l’installazione di impianti di condizionamento e di pannelli solari/impianti fotovoltaici.

Resta confermato il ruolo essenziale dei bonus: la maggioranza di chi investirà (8 famiglie su 10), lo farà per l’esistenza dei bonus edilizi, sia pure in versione ‘light’. Quindi, da ecobonus e bonus casa, a cui si aggiungono gli incentivi regionali, il superbonus e il conto termico.
Di fronte a incentivi e bonus ridimensionati, e almeno in parte, depotenziati, 7 famiglie su 10 pensano di dover fare ricorso a un finanziamento. E tra coloro che l’hanno già utilizzato in passato, il 59% farebbe ricorso al credito al consumo.
Pagamenti digitali, raggiunto (quasi) il valore di quelli in contanti

Nel primo semestre del 2023, l’uso dei pagamenti digitali in Italia ha continuato a crescere, raggiungendo un valore complessivo di 206 miliardi di euro. Questo rappresenta un aumento del 13% rispetto allo stesso periodo del 2022. Sebbene l’impulso dato dalla pandemia stia gradualmente diminuendo, si prevede che alla fine dell’anno il totale dei pagamenti digitali possa oscillare tra i 425 e i 440 miliardi di euro, cifra leggermente inferiore al totale dei pagamenti in contanti.

Questi dati emergono dall’edizione semestrale dell’Osservatorio Innovative Payments della School of Management del Politecnico di Milano, presentata durante il Convegno “I pagamenti digitali in Italia nel 2023”.

La pandemia ha innescato l’accelerazione 

La pandemia ha spinto gli italiani verso l’utilizzo di modalità di pagamento digitali, riducendo l’uso di contanti. Questo ha dato una spinta significativa al settore dei pagamenti elettronici, che prima si trovava in ritardo rispetto ad altri paesi europei. Tuttavia, la crescita dei pagamenti digitali nel primo semestre del 2023 è stata del 13%, tornando a livelli più simili a quelli precedenti alla pandemia (con una crescita media annua del 10,5% nel periodo 2016-2019).
Il numero di transazioni effettuate è aumentato del 17,6%, raggiungendo 4,5 miliardi, ma il valore medio delle transazioni è sceso a 45,7 euro, circa due euro in meno rispetto all’anno precedente.

Le modalità di pagamento cashless

I pagamenti con carta di tipo “contactless” hanno superato i 100 miliardi nel primo semestre 2023, con una crescita del 25%, sebbene a ritmi più lenti rispetto al passato. Questo suggerisce che questa modalità di pagamento sta raggiungendo la sua maturità, con una penetrazione del 70% nei pagamenti fisici con carta.

Il mercato dei Mobile & Wearable Payment, che comprende transazioni effettuate tramite smartphone e dispositivi indossabili nei negozi, continua a crescere in modo impressionante, con un transato di 12,2 miliardi di euro (+97%) e 450 milioni di transazioni (+108%) nel primo semestre.

In Italia, sono presenti oltre 3 milioni di terminali POS (uno ogni 20.000 abitanti), il che rende il nostro paese uno dei leader europei in termini di accettazione dei pagamenti con carta. Tuttavia, nuovi strumenti come i Mobile POS e gli Smart POS stanno gradualmente sostituendo il POS tradizionale, offrendo maggiore flessibilità e integrazione.

Cresce il Buy Now Pay Later

Il settore “Buy Now Pay Later” ha visto una crescita anche nell’ultimo anno, ma le sfide macroeconomiche e i timori legati al debito dei consumatori stanno portando i fornitori di questi servizi a cercare modi più sostenibili per gestire il loro business, come la revisione delle tariffe e la diversificazione dell’offerta.

Infine, l’uso crescente dei pagamenti digitali potrebbe contribuire a combattere l’evasione fiscale in Italia, poiché i pagamenti con carta sono più tracciabili rispetto ai contanti. Secondo l’Osservatorio Innovative Payments, il 35,3% del denaro in contanti non viene dichiarato, e la riduzione dell’uso del contante potrebbe ridurre significativamente questa evasione fiscale, incoraggiando gli esercenti a dichiarare correttamente le transazioni.

Consumi: in lieve recupero, ma l’economia è ancora fragile

Emerge dai risultati della Congiuntura Confcommercio relativa al mese di maggio 2023: ad aprile i consumi degli italiani registrano un lieve aumento rispetto al mese precedente. Questo, grazie esclusivamente ai Servizi, che segnano un +4,5% rispetto al -1,5% registrato dai Beni.
La buona tenuta del mercato del lavoro e i risultati positivi del settore turistico, soprattutto incoming, spingono infatti i consumi in lieve recupero, ma permane la lentezza nel rientro della fiammata inflazionistica, e si assiste al lieve calo su base mensile del Pil. E se la domanda di autovetture si conferma in ripresa, resta negativa la dinamica di consumi alimentari, energia elettrica e mobili.

Pil mensile -0,2%, per il 2023 previsione a +1,5%

Secondo le stime dell’Ufficio Studi Confcommercio il Pil, rispetto ad aprile, dovrebbe subire una diminuzione dello 0,2%. Su base annua questo andamento si tradurrebbe in una crescita dell’1,5%.
Le famiglie continuano, al di là delle criticità indotte dall’inflazione sui bilanci familiari, nel percorso di recupero della domanda favorendo le voci di spesa che considerano più rappresentative della ritrovata ‘libertà’. Nonostante i progressi, anche i dati dell’ultimo mese confermano le difficoltà dei consumi in volume calcolati nella metrica dell’ICC a tornare ai livelli pre-Covid. Per alcuni segmenti le deboli dinamiche degli ultimi periodi sembrano aver contribuito ad aumentare la distanza, ponendo seri dubbi sulla possibilità di tornare nel 2024 sui livelli del 2019.

Beni e Servizi: la dinamica tendenziale resta incerta

Anche ad aprile 2023 la domanda delle famiglie è stata sostenuta principalmente dal recupero della componente relativa ai Servizi, anche se per servizi ricreativi, alberghieri e della ristorazione la distanza percentuale con i volumi registrati nello stesso periodo del 2019 supera ancora le due cifre. Relativamente ai consumi di Beni, dopo la stagnazione di marzo la domanda è tornata a registrare un ridimensionamento nel confronto annuo. Ad aprile la stima per l’aggregato è -0,4%. Il settore Automotive si conferma il più dinamico, con una variazione tendenziale del 16,9%. I recuperi degli ultimi mesi hanno comunque solo parzialmente ridotto la distanza con i livelli di spesa reale del 2019. Tra le altre voci si conferma in netta riduzione la domanda per energia elettrica (-7%), mobili (-7,8%), alimentari (-3%) ed elettrodomestici (-0,8%). Relativamente ad abbigliamento e calzature il modesto segnale di recupero (+0,7%) non attenua le difficoltà del settore.

Prezzi al consumo: a maggio +0,5%, +7,8% su base annua

Sulla base delle dinamiche registrate dalle diverse variabili che concorrono alla formazione dei prezzi al consumo l’Ufficio Studi stima per maggio un +0,5% in termini congiunturali e +7,8% su base annua. Nonostante il moderato ridimensionamento del tasso di crescita tendenziale dei prezzi, si confermano le difficoltà dell’inflazione a instradarsi su un sentiero di rapido rientro. Le prime indicazioni di un’evoluzione più contenuta dell’inflazione di fondo consolidano, comunque, le attese di una parte finale del 2023 più favorevole. Tale evoluzione potrebbe agevolare le famiglie nel percorso di recupero della domanda, favorendo il mantenimento di tassi di crescita dell’economia in linea con quelli registrati nella prima parte dell’anno.

Classe energetica delle case: italiani più attenti?

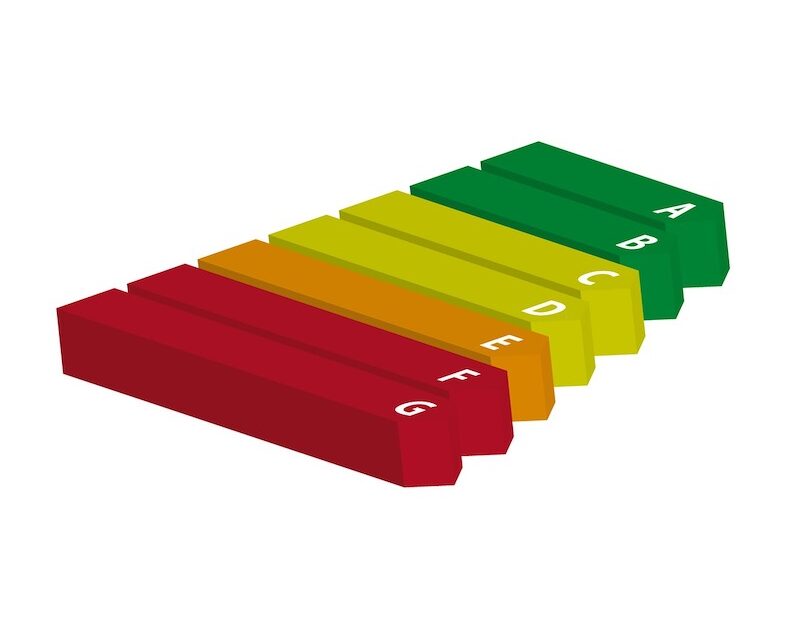
La bozza della direttiva proposta dall’Unione Europea per ridurre l’inquinamento generato dagli edifici prevede che entro il 1° gennaio 2030 gli immobili rientrino nella classe energetica E ed entro il 1° gennaio 2033 in quella D. Ma in Italia, il 75% dei trilocali in vendita sul portale Casa.it appartiene alle classi energetiche meno efficienti, dalla G alla E, con una preponderanza degli immobili in classe G (55%), e solo il 12% in classe A.
“Abbiamo rilevato una crescita importante della sensibilità verso la classe energetica delle case – commenta Daniela Mora, Head of Consumer & Brand Marketing di Casa.it – con un incremento del +27% delle ricerche di immobili in vendita o in affitto con l’inserimento del filtro relativo alla classe energetica”.

A Bologna il 28% delle abitazioni è in Classe A

A livello locale la situazione cambia da città a città, con Bologna che risulta la più virtuosa, dove la percentuale di trilocali appartenenti alle classi meno efficienti è pari al 56% (Classe G 27%) e la maggior quota di trilocali in Classe A (28%). Anche Torino mostra una quota contenuta di trilocali in Classe G (28%), ma il 65% dei trilocali appartiene alle classi dalla G alla E, e solo il 7% è in Classe A. A Firenze il 71% dei trilocali appartiene alle classi meno efficienti, di cui il 54% è la Classe G, ma la percentuale di quelli in Classe A è il 19%.

A Genova il 96% dei trilocali è nelle classi G, F, E

A Milano il 75% dei trilocali è nelle classi meno efficienti (la G rappresenta il 45% dell’offerta) e solo l’11% dei trilocali in vendita è in classe A. Roma ha una quota molto elevata di trilocali nelle classi meno efficienti (84%) con il 72% in classe G, mentre il 12% dei trilocali in vendita è in classe A.
A Palermo e Genova i trilocali in vendita nelle classi meno efficienti sono quasi la totalità, con il 96% nelle classi G, F, E a Genova, e il 95% a Palermo. A Genova i trilocali in classe A sono soltanto l’1% e a Palermo il 2%.

Una differenza di prezzo del 68%

Per quanto riguarda i prezzi dei trilocali in vendita tra gli 80 e i 100 mq, riporta Italpress, la differenza tra quelli in classe A e quelli in classe G è molto elevata. A livello nazionale, un trilocale di 80-100 mq in classe A costa mediamente il 68% in più rispetto a un appartamento dello stesso taglio e metratura in classe G.
A Torino e Palermo la differenza di prezzo tra i trilocali in vendita in classe A e quelli in classe G supera il +130%: a Palermo +148% e +134% a Torino. A Milano, poi, dove i prezzi medi dei trilocali sono più alti, la differenza è +38%, a Bologna +25%, a Genova e a Firenze +22% e a Roma +14%.

Imprese giovanili: tra il 2012 e il 2021 sono un quinto in meno

Le 137mila imprese di under 35 registrate in meno a fine 2021 sono il -20% del 2012. Se a fine 2012 rappresentavano l’11,1% del tessuto produttivo nazionale oggi la quota è pari all’8,9%.  In pratica in 10 anni l’Italia ha perso un quinto delle imprese guidate da giovani, avverte Unioncamere in occasione del convegno Il futuro del lavoro, organizzato nell’ambito del Meeting di Rimini, dal segretario generale di Unioncamere, Giuseppe Tripoli. Di fatto, la riduzione risulta più consistente in alcune regioni, come Marche, Abruzzo e Toscana, dove la quota di imprese giovanili in meno si aggira intorno al 30%, ma si estende con variazioni a due cifre in tutto il Paese, a eccezione del Trentino Alto Adige, dove le giovani imprese sono cresciute del 6,5%.

La fuga dei giovani all’estero

Come mostrano le previsioni Istat, secondo Tripoli in 30 anni, tra 2020 e il 2050, gli italiani saranno 5,5 milioni in meno. Inoltre, un numero elevato di nostri connazionali ha lasciato e lascia l’Italia per l’estero: nel 2019, 170mila italiani sono andati all’estero, e più della metà, 90mila, erano giovani. Questo comporta che sempre meno giovani si affaccino sul mercato del lavoro. Come mostrano le elaborazioni di Unioncamere-InfoCamere, rispetto a 10 anni fa avviare una azienda in alcuni settori tradizionali è vista come una opportunità per costruire un progetto lavorativo e di vita per un numero inferiore di giovani. Ad esempio, le imprese manifatturiere giovanili sono diminuite del 33%, anche per effetto delle difficoltà amministrative connesse all’avvio dell’impresa.

Start up innovative: il 15,7% fondate da under 35

C’è però da segnalare un dato interessante, ha ricordato il segretario generale di Unioncamere: la consistente partecipazione giovanile al mondo delle start up innovative. Su quasi 14mila start up innovative, il 15,7% è stato creato da giovani, con una incidenza che è di quasi 7 punti percentuali superiore a quella che la componente giovanile ha sul totale delle imprese.  Gli under 35, in generale, sembrano aver puntato in questi anni su alcuni settori della conoscenza tra cui i servizi alle imprese, gli studi di design, il mondo della pubblicità, le attività di ricerca e sviluppo e l’Istruzione.

“La riduzione dell’imprenditoria giovanile va contrastata con politiche efficaci “

Questi dati devono far suonare un campanello d’allarme, ha sottolineato il segretario generale. “L’Italia ha costruito la sua forza economica anche sul numero delle imprese, in particolare di piccole dimensioni – commenta Tripoli. -. La riduzione della base imprenditoriale giovanile non tarderà a produrre i suoi effetti anche sui valori economici complessivi del Paese, se non contrastata con efficaci politiche già dagli anni della formazione scolastica”.  

Quattordicesima 2022: a chi spetta, come si calcola, quando arriva?

Per milioni di lavoratori italiani è in arrivo in busta paga la Quattordicesima 2022. Anche se il diritto alla quattordicesima non è stabilito dalla legge, ma introdotto dai contratti collettivi di settore, in linea di massima a usufruirne sono i lavoratori assunti con contratto subordinato, anche se la mensilità aggiuntiva spetta anche ai pensionati. Per verificare a chi spetta la quattordicesima in un determinato settore occorre consultare la disciplina prevista dal Ccnl di riferimento, spiega laleggepertutti. Non è da escludere che il contratto collettivo possa infatti circoscrivere la platea dei beneficiari, prevedendo, ad esempio, che determinate categorie di lavoratori ne restino escluse.

Viene pagata tra giugno e luglio

Per quanto riguarda il periodo di pagamento della quattordicesima, in generale, poiché erogata al fine di consentire ai lavoratori di avere una maggiore disponibilità economica per le ferie estive, la mensilità aggiuntiva viene pagata tra giugno e luglio. A volte però le tempistiche di pagamento sono oggetto di specifico accordo in sede di contrattazione aziendale. Quanto alla base di calcolo, “il Ccnl può prevedere che alcune voci retributive ne siano escluse come, ad esempio, i bonus e le retribuzioni in natura – spiega laleggepertutti -. Il Ccnl Commercio prevede, che nei confronti dei lavoratori retribuiti in tutto o in parte con provvigioni o percentuali, il calcolo dell’importo della quattordicesima mensilità sarà effettuato sulla base della media degli elementi fissi e variabili della retribuzione percepiti nei dodici mesi precedenti la maturazione del diritto o comunque nel periodo di minore servizio prestato presso l’azienda”.

Una mensilità aggiuntiva

La quattordicesima viene detta anche mensilità aggiuntiva, poiché l’importo è uguale all’importo della retribuzione lorda mensile percepita dal lavoratore. La quattordicesima è inoltre un istituto retributivo a maturazione progressiva: matura infatti in base ai mesi di lavoro effettuati durante l’anno al quale si riferisce, e il calcolo viene fatto generalmente sulla base dello stipendio percepito dal primo luglio precedente al 30 giugno dell’anno in corso. Tuttavia, le singole regole di calcolo sono definite dai singoli contratti collettivi di lavoro. Ma poiché viene maturata in ratei mensili, la maturazione di un rateo mensile si ha solo se, in quella mensilità, il lavoratore ha lavorato per almeno 15 giorni.

Anche i pensionati ne hanno diritto

La quattordicesima, riporta Adnkronos, spetta ai pensionati di almeno 64 anni che hanno un reddito complessivo fino a un massimo di 1,5 volte il trattamento minimo annuo del Fondo pensioni lavoratori dipendenti fino al 2016, e fino a 2 volte il trattamento minimo annuo del Fondo lavoratori dipendenti dal 2017. Il pagamento viene effettuato d’ufficio per i pensionati di tutte le gestioni sulla base dei redditi degli anni precedenti. Per coloro che perfezionano i prescritti requisiti entro il 31 luglio dell’anno di riferimento, la prestazione viene liquidata sulla rata pensionistica di luglio.
Invece, per coloro che perfezionano il requisito anagrafico richiesto dal 1° agosto in poi, la corresponsione è effettuata con una successiva elaborazione sulla rata di dicembre dell’anno di riferimento.

E-commerce B2b: 7 aziende su 10 investono nella digitalizzazione

L’e-commerce B2b nel 2021 ha raggiunto 453 miliardi di euro, pari al 21% delle transazioni B2b totali italiane. Dopo il 2020, l’indicatore riprende a crescere in valore assoluto e aumenta dell’1% la sua incidenza sul fatturato italiano complessivo. La pandemia ha aumentato la consapevolezza delle imprese rispetto alla necessità di investire in digitale per garantire continuità operativa e aumentare la competitività, ma resta ancora bassa la percentuale di imprese che punta in modo deciso sulla digitalizzazione delle relazioni B2b. Sette imprese italiane su dieci hanno intenzione di investire in questo ambito, ma appena il 17% investe una quota tra il 2%-5% del fatturato. Sono alcuni risultati della ricerca dell’Osservatorio Digital B2b della School of Management del Politecnico di Milano.

L’EDI si conferma una tecnologia trainante

Rispetto al 2020 crescono del 50% le transazioni tramite Marketplace B2b, piattaforme in grado di allargare le relazioni all’intero ecosistema aziendale poiché includono in un unico spazio virtuale diverse tipologie di attori provenienti da differenti settori merceologici e geografie. I Portali B2b sono attivati dal 13% delle imprese, e da semplici siti per caricare documenti o fare data entry, sono diventati veri e propri ‘hub’ in cui far confluire tutti i documenti del ciclo esecutivo. L’EDI (Electronic Data Interchange) si conferma una tecnologia trainante per lo scambio strutturato delle informazioni in ambito B2b, anche se la sua crescita rallenta a causa dell’ingresso di altre soluzioni a supporto dei processi tra privati.

La blockchain

In Italia l’utilizzo di blockchain e tecnologie a registro distribuito, è ancora sporadico. Solo il 4% delle aziende ha avviato progetti, tuttavia la creazione di ecosistemi B2b si sta strutturando anche sulla base di queste tecnologie. Circa il 14% delle aziende ha avviato progetti o ha intenzione di farlo entro il prossimo anno. I principali ambiti di applicazione sono: tracciabilità, scambio di documenti in formato digitale e gestione di dati interni. I driver che spingono verso l’adozione di questa tecnologia solo il miglioramento dell’efficacia del processo e dell’efficienza, risparmiando tempo e costi operativi. Questi ecosistemi sono al momento popolati principalmente da grandi aziende che stringono accordi con altri attori della filiera per progetti congiunti, guidati dall’esperienza di società di consulenza e fornitori tecnologici.

Le tendenze

Tra le tendenze a livello B2b si evidenzia una forte attenzione al miglioramento della relazione con il cliente business, e un sempre più alto interesse verso la valorizzazione dei dati aziendali. Questa esigenza però non si sta ancora tramutando in un’azione effettiva. Solo un’azienda su cinque ha attivato una collaborazione con i clienti attraverso lo scambio di informazioni strategiche, mentre gran parte delle aziende si limita a uno scambio di informazioni di natura tecnico-commerciale. Un’immaturità che deriva da un percorso ancora in essere all’interno delle aziende, sia organizzativo sia tecnologico. Solo il 15% si è mosso in entrambe le direzioni, mostrando, almeno a livello teorico, una maturità superiore.

I giovani sostengono la domanda dei mutui

Ad aprile le richieste di mutui immobiliari da parte dei giovani under 35erano al 34,9% del totale, ma nel mese di maggio salgono al 35,4%. I giovani quindi sostengono l’intero comparto, che complessivamente risulta in flessione del -16,8% rispetto a maggio 2021, a causa del forte ridimensionamento delle surroghe dovuto al fisiologico esaurimento dei contratti in grado di trarre beneficio dalla rinegoziazione delle condizioni. Secondo l’analisi del Barometro CRIF basato sul Sistema di Informazioni Creditizie EURISC, nel complesso le richieste di prestiti da parte delle famiglie crescono del +23,3%. Nello specifico, le richieste di finanziamenti finalizzati all’acquisto di beni e servizi hanno registrato un incremento del +23,8%, mentre i prestiti personali segnano un +22,4%.

Domanda digitale: Gen Z +321%, Millennials +154%

“La domanda di mutui immobiliari risente complessivamente della frenata delle surroghe, che solo nei primi tre mesi dell’anno sono diminuite del 56% rispetto al corrispondente periodo del 2021 – commenta Simone Capecchi, Executive Director di CRIF -. Malgrado l’aumento dei tassi di interesse, a trainare il comparto rimangono le richieste dei giovani che si avvicinano per la prima volta all’acquisto di un immobile, agevolati dagli incentivi statali legati all’età e ai mutui green. I prestiti, invece, seppur in calo rispetto al picco di aprile, continuano a crescere in doppia cifra, spinti dalle richieste indirizzate verso le piattaforme di operatori del credito digitali”.
In particolare, a maggio, la domanda digitale segna un complessivo +163% rispetto allo stesso periodo del 2021, con la Generazione Z a +321%, i Baby Boomers +163% e i Millennials +154%. 

Mutui: rate più leggere e piani di rimborso più lunghi

A maggio l’importo medio richiesto per i mutui si è attestato a 146.909 euro, in aumento del +5,6% rispetto al pari periodo 2021.  Al contempo, le famiglie continuano a privilegiare piani di rimborso maggiormente diluiti nel tempo. L’83,8% delle richieste prevede infatti una durata superiore ai 15 anni, con un valore della rata non eccessivamente impattante rispetto al reddito disponibile. Tanto che le richieste di mutui al di sotto dei 150.000 euro rappresentano il 66,7% del totale.

Prestiti: si contrae l’importo medio delle richieste

Per quanto riguarda l’importo medio dei prestiti richiesti, l’aggregato di prestiti personali e finalizzati nell’ultimo mese si è attestato a 8.949 euro, in calo del -5,5% rispetto a maggio 2021. Più in particolare, cala maggiormente l’importo medio richiesto per i prestiti finalizzati, che scende a 6.379 euro (-11,5% rispetto alla corrispondente rilevazione del 2021), mentre per i prestiti personali il valore si attesta a 12.834 euro (-0,1%).

La Lombardia è l’economia più attrattiva d’Italia

In uno scenario mondiale in drastica trasformazione la Lombardia è la regione italiana, e tra le principali in Europa, che attrae più capitali esteri. Negli ultimi cinque anni (2018-2022) i progetti di investimenti nella regione si attestano a 296 rispetto ai 705 nazionali. Un trend in continua crescita, per un passaggio dai 59 progetti nel 2018 a 86 nel 2021. Anche i valori espressi confermano numeri importanti: nel 2020 si raggiungono 1,78 miliardi di euro, a fronte dei 1,28 miliardi del 2019. La Lombardia rappresenta quindi un volano fondamentale per la creazione dii potenziali nuovi posti di lavoro, pari a 13.673, e i possibili investimenti generali, pari ad addirittura 5,785 miliardi di euro.
È quanto emerso nel corso di un evento di Invest in Lombardy, progetto di Regione Lombardia, in collaborazione con Unioncamere Lombardia e l’agenzia nazionale del sistema camerale per le attività internazionali Promos Italia.

USA, Francia, Germania, Regno Unito i principali investitori

Di pari passo procede anche AttraCT, grazie alla quale sono stati coinvolti i comuni lombardi nella mappatura di opportunità insediative per iniziative di investimento industriale o immobiliare.
Tra il 2018 e il 2022 sono state 400 le imprese interessate a sviluppare progetti imprenditoriali in Lombardia. Gli investitori provengono principalmente da USA, Francia, Germania, Regno Unito. Ma anche dall’Asia, in particolare, Cina, Giappone, Corea, India. Le 20 aziende assistite dal team regionale che hanno finalizzato l’apertura in Lombardia si stima che abbiano portato investimenti attesi per 128 milioni di euro, e un impatto occupazionale di oltre 860 unità.

“Siamo la principale destinazione di investimenti esteri”
“Oggi è prioritario per l’economia lombarda rafforzare la politica industriale costruendo la propria autonomia strategica. Siamo già la principale destinazione di investimenti esteri e per mantenere questa leadership dobbiamo identificare e accompagnare le imprese che potranno portarci nuove risorse: non solo economiche ma anche di competenze e tecnologia”, dichiara Gian Domenico Auricchio, Presidente di Unioncamere Lombardia.
“Ci confermiamo la prima regione d’Italia come attrattività di investimenti – ribadisce l’assessore allo Sviluppo Economico di Regione Lombardia – ma, soprattutto nell’ultimo anno, ci siamo migliorati”.

“Dobbiamo migliorare ancora”

“E questo vuol dire che ciò che abbiamo fatto nell’ultimo anno, aggiornando i nostri strumenti, collaborando meglio con Camere di Commercio Estere, stakeholder, Ice e con i Comuni, ci ha consentito di migliorare ulteriormente – aggiunge l’assessore -. Abbiamo generato attraverso investimenti esteri oltre 13mila posti di lavoro negli ultimi cinque anni. Dobbiamo migliorare ancora. I cambiamenti dal punto di vista del mercato devono consentirci di cogliere alcune opportunità rispetto, ad esempio, al tema della rilocazione di imprese che si erano trasferite all’estero”.

Mutui, scende sotto i 40 anni l’età media dei richiedenti

Nel primo trimestre 2022 l’età media degli aspiranti mutuatari è scesa a 37 anni e mezzo. Appena 12 mesi fa chi presentava domanda di finanziamento aveva in media 41 anni. Secondo l’analisi di Facile.it e Mutui.it, il calo dell’età media è legato al fatto che gli under 36 richiedenti un mutuo oggi rappresentano una quota fondamentale del mercato immobiliare. Nei primi 3 mesi dell’anno il 51% del totale delle domande di finanziamento è stata presentata infatti da un under 36, valore in netto aumento rispetto allo stesso periodo del 2021, quando questa fascia rappresentava il 32% della richiesta totale.

Il Fondo di Garanzia Prima Casa

Fondamentale, nel sostenere la domanda di mutui da parte dei giovani, è stato il Fondo di Garanzia Prima Casa. Secondo Facile.it, nel primo trimestre due richiedenti under 36 su tre hanno chiesto un finanziamento cercando di approfittare della garanzia statale. Data la nuova situazione, oggi vengono ridefiniti anche i principali valori economici legati al mercato dei mutui. In media, nel primo trimestre 2022, chi si è rivolto a un istituto di credito ha cercato di ottenere 141.021 euro (+3% su base annua), mentre il valore degli immobili oggetto di mutuo è calato a 194.248 euro (-8%). L’LTV (rapporto tra valore del mutuo e valore dell’immobile) è salito al 78% (era il 70% dodici mesi fa), e i piani di ammortamento si sono allungati da 23 a 25 anni.

Boom di richieste per l’acquisto della prima casa

Secondo l’analisi di Facile.it, nel primo trimestre dell’anno il 77% delle domande di finanziamento raccolte online era per l’acquisto della prima casa, +17% rispetto al 2021. In media, chi si è rivolto a un istituto di credito per comprare l’abitazione principale aveva poco più di 35 anni. Nei primi tre mesi del 2022 l’importo medio richiesto per l’acquisto dell’abitazione principale è pari a 146.319 euro (in linea con lo scorso anno) da restituire in 26 anni (erano 25 anni nel 2021). Il valore medio dell’immobile oggetto di mutuo è sceso a 187.250 euro (-8%), mentre l’LTV ha raggiunto l’83% (era il 76%).

Tassi verso il 2%, ma i giovani pagano meno

Analizzando l’offerta bancaria emerge che questa prima parte dell’anno, anche a causa del complesso scenario internazionale, è stata caratterizzata da un aumento generalizzato dei tassi di interesse, in particolare, di quello fisso. Secondo le simulazioni di Facile.it per un mutuo da 126.000 e LTV al 70% da restituire in 25 anni, i Taeg fissi disponibili oggi online partono dal’1,71%, con una rata mensile di 507 euro: 41 euro in più al mese rispetto allo scorso anno. Con queste condizioni, chi chiede oggi un mutuo a tasso fisso paga, per tutta la durata del finanziamento, circa 12.300 euro in più di interessi rispetto a un anno fa. Più stabile la situazione per i tassi variabili, con indici che partono dallo 0,82% e una rata di 461 euro.